Domain zweitaktöle.de kaufen?
Wir ziehen mit dem Projekt
zweitaktöle.de um.
Sind Sie am Kauf der Domain
zweitaktöle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zweitaktöle.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **


Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Schmierfett LIQUI MOLY 2851 Silicon-Fett transparent Silikonfett Schmierung 500gBeschreibung Dielektrischer Breitbandschmierstoff für alle Temperaturen. Mit ausgezeichneten Trenn- und Gleiteigenschaften, hoher Oxidationsbeständigkeit und geringer Verdampfungsneigung. Kalt- und heißwasserbeständig, alterungs- und temperaturstabil, schmutzabdichtend und förderbar in Zentralschmieranlagen. Einsetzbar in schwach saurem bzw. schwach basischem Bereich. Einsatzgebiet Zur Schmierung von Schiebedächern, Sitzführungen, Türscharnieren, Gestängen etc.44,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
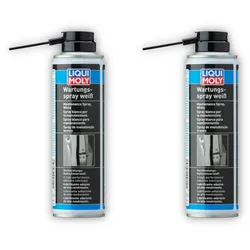
2x Wartungsspray weiß LIQUI MOLY 3075 Schmierstoff Schmiermittel Sprühfett 250ml.description-content div { width: 100%; } .description-content .criterias tr td:nth-child(2n+2) {width: auto;} Lieferumfang: 2x Wartungsspray weiß LIQUI MOLY 3075 Schmierstoff Schmiermittel Sprühfett 250ml Beschreibung Wartungsspray weiß ist ein haftfester, wasserbeständiger, weißer Hochleistungsschmierstoff. Nach Verdunsten des Lösungsmittels verbleibt ein weicher Schmierstoff. Einsatzgebiet Zur Schmierung beweglicher Teile wie Wellen, Scharniere, Gelenke, Bolzen, Bowdenzüge, Gleitschienen, Ketten, Federn, Schließkeile usw. Anwendung Dose vor Gebrauch schütteln. Auf große Flächen ohne Kapillarrohr aus ca. 20-25 cm Abstand sprühen. Kapillarrohr ermöglicht problemlose Anwendung an schwer zugänglichen Stellen. Hinweis: Nach Gebrauch Sprühventil frei sprühen (Dose mit Sprühkopf nach unten halten), bis nur noch das reine Treibmittel entweicht.29,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Schmierstoff Opta Minimal1000/WI3050 o.Chlor/Silikon 5L. ; Fuchs Schmierstoffe (600850647)Einleitung Minimalmengen-Schmierstoff opta® Minimal 1000 Eigenschaften • Minimalmengen-Schmierstoff auf Esterbasis n• Geeignet für Hochdrucksprüh- und Mikro-Dosieranlagen n• Anwendbar bei der Bearbeitung von Stählen, Edelstahl und Buntmetallen n• Hervorragende Leistung beim Bohren, Fräsen und Sägen n• Hinterlässt keine Rückstände, kein Reinigen oder Entfetten erforderlich Anwendung • Schmierung und Schutz von Stahl und hochlegiertem Stahl n• Anwendung auf Edelstahl n• Einsatz bei Buntmetallen Lieferumfang • 1 x Schmierstoff Opta Minimal1000/WI3050 o.Chlor/Silikon 5L (600850647)141,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
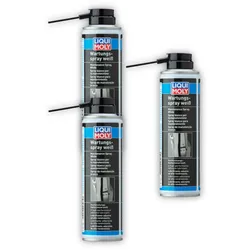
Wartungsspray weiß LIQUI MOLY 3075 Schmierstoff Schmiermittel Sprühfett 250mlBeschreibung Wartungsspray weiß ist ein haftfester, wasserbeständiger, weißer Hochleistungsschmierstoff. Nach Verdunsten des Lösungsmittels verbleibt ein weicher Schmierstoff. Einsatzgebiet Zur Schmierung beweglicher Teile wie Wellen, Scharniere, Gelenke, Bolzen, Bowdenzüge, Gleitschienen, Ketten, Federn, Schließkeile usw. Anwendung Dose vor Gebrauch schütteln. Auf große Flächen ohne Kapillarrohr aus ca. 20-25 cm Abstand sprühen. Kapillarrohr ermöglicht problemlose Anwendung an schwer zugänglichen Stellen. Hinweis: Nach Gebrauch Sprühventil frei sprühen (Dose mit Sprühkopf nach unten halten), bis nur noch das reine Treibmittel entweicht.15,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmierfett LIQUI MOLY 2851 Silicon-Fett transparent Silikonfett Schmierung 500gBeschreibung Dielektrischer Breitbandschmierstoff für alle Temperaturen. Mit ausgezeichneten Trenn- und Gleiteigenschaften, hoher Oxidationsbeständigkeit und geringer Verdampfungsneigung. Kalt- und heißwasserbeständig, alterungs- und temperaturstabil, schmutzabdichtend und förderbar in Zentralschmieranlagen. Einsetzbar in schwach saurem bzw. schwach basischem Bereich. Einsatzgebiet Zur Schmierung von Schiebedächern, Sitzführungen, Türscharnieren, Gestängen etc.44,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
2x Wartungsspray weiß LIQUI MOLY 3075 Schmierstoff Schmiermittel Sprühfett 250ml.description-content div { width: 100%; } .description-content .criterias tr td:nth-child(2n+2) {width: auto;} Lieferumfang: 2x Wartungsspray weiß LIQUI MOLY 3075 Schmierstoff Schmiermittel Sprühfett 250ml Beschreibung Wartungsspray weiß ist ein haftfester, wasserbeständiger, weißer Hochleistungsschmierstoff. Nach Verdunsten des Lösungsmittels verbleibt ein weicher Schmierstoff. Einsatzgebiet Zur Schmierung beweglicher Teile wie Wellen, Scharniere, Gelenke, Bolzen, Bowdenzüge, Gleitschienen, Ketten, Federn, Schließkeile usw. Anwendung Dose vor Gebrauch schütteln. Auf große Flächen ohne Kapillarrohr aus ca. 20-25 cm Abstand sprühen. Kapillarrohr ermöglicht problemlose Anwendung an schwer zugänglichen Stellen. Hinweis: Nach Gebrauch Sprühventil frei sprühen (Dose mit Sprühkopf nach unten halten), bis nur noch das reine Treibmittel entweicht.29,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3x Wartungsspray weiß LIQUI MOLY 3075 Schmierstoff Schmiermittel Sprühfett 250ml.description-content div { width: 100%; } .description-content .criterias tr td:nth-child(2n+2) {width: auto;} Lieferumfang: 3x Wartungsspray weiß LIQUI MOLY 3075 Schmierstoff Schmiermittel Sprühfett 250ml Beschreibung Wartungsspray weiß ist ein haftfester, wasserbeständiger, weißer Hochleistungsschmierstoff. Nach Verdunsten des Lösungsmittels verbleibt ein weicher Schmierstoff. Einsatzgebiet Zur Schmierung beweglicher Teile wie Wellen, Scharniere, Gelenke, Bolzen, Bowdenzüge, Gleitschienen, Ketten, Federn, Schließkeile usw. Anwendung Dose vor Gebrauch schütteln. Auf große Flächen ohne Kapillarrohr aus ca. 20-25 cm Abstand sprühen. Kapillarrohr ermöglicht problemlose Anwendung an schwer zugänglichen Stellen. Hinweis: Nach Gebrauch Sprühventil frei sprühen (Dose mit Sprühkopf nach unten halten), bis nur noch das reine Treibmittel entweicht.41,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
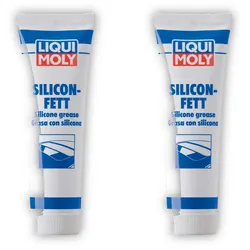
2x Schmierfett LIQUI MOLY 3312 Silicon-Fett transparent Silikonfett Schmierung 100g.description-content div { width: 100%; } .description-content .criterias tr td:nth-child(2n+2) {width: auto;} Lieferumfang: 2x Schmierfett LIQUI MOLY 3312 Silicon-Fett transparent Silikonfett Schmierung 100g Beschreibung Dielektrischer Breitbandschmierstoff für alle Temperaturen. Mit ausgezeichneten Trenn- und Gleiteigenschaften, hoher Oxidationsbeständigkeit und geringer Verdampfungsneigung. Kalt- und heißwasserbeständig, alterungs- und temperaturstabil, schmutzabdichtend und förderbar in Zentralschmieranlagen. Einsetzbar in schwach saurem bzw. schwach basischem Bereich. Einsatzgebiet Zur Schmierung von Schiebedächern, Sitzführungen, Türscharnieren, Gestängen etc.24,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.