Domain zweitaktöle.de kaufen?
Wir ziehen mit dem Projekt
zweitaktöle.de um.
Sind Sie am Kauf der Domain
zweitaktöle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zweitaktöle.de kaufen?


Schmierstoff Opta Minimal1000/WI3050 o.Chlor/Silikon 5L. ; Fuchs Schmierstoffe (600850647)
Einleitung Minimalmengen-Schmierstoff opta® Minimal 1000 Eigenschaften • Minimalmengen-Schmierstoff auf Esterbasis n• Geeignet für Hochdrucksprüh- und Mikro-Dosieranlagen n• Anwendbar bei der Bearbeitung von Stählen, Edelstahl und Buntmetallen n• Hervorragende Leistung beim Bohren, Fräsen und Sägen n• Hinterlässt keine Rückstände, kein Reinigen oder Entfetten erforderlich Anwendung • Schmierung und Schutz von Stahl und hochlegiertem Stahl n• Anwendung auf Edelstahl n• Einsatz bei Buntmetallen Lieferumfang • 1 x Schmierstoff Opta Minimal1000/WI3050 o.Chlor/Silikon 5L (600850647)
141,99 €*
Versand: 3,95 €
Sichere Weiterleitung zum Anbieter
Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wartungsspray weiß LIQUI MOLY 3075 Schmierstoff Schmiermittel Sprühfett 250mlBeschreibung Wartungsspray weiß ist ein haftfester, wasserbeständiger, weißer Hochleistungsschmierstoff. Nach Verdunsten des Lösungsmittels verbleibt ein weicher Schmierstoff. Einsatzgebiet Zur Schmierung beweglicher Teile wie Wellen, Scharniere, Gelenke, Bolzen, Bowdenzüge, Gleitschienen, Ketten, Federn, Schließkeile usw. Anwendung Dose vor Gebrauch schütteln. Auf große Flächen ohne Kapillarrohr aus ca. 20-25 cm Abstand sprühen. Kapillarrohr ermöglicht problemlose Anwendung an schwer zugänglichen Stellen. Hinweis: Nach Gebrauch Sprühventil frei sprühen (Dose mit Sprühkopf nach unten halten), bis nur noch das reine Treibmittel entweicht.15,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmierfett LIQUI MOLY 2851 Silicon-Fett transparent Silikonfett Schmierung 500gBeschreibung Dielektrischer Breitbandschmierstoff für alle Temperaturen. Mit ausgezeichneten Trenn- und Gleiteigenschaften, hoher Oxidationsbeständigkeit und geringer Verdampfungsneigung. Kalt- und heißwasserbeständig, alterungs- und temperaturstabil, schmutzabdichtend und förderbar in Zentralschmieranlagen. Einsetzbar in schwach saurem bzw. schwach basischem Bereich. Einsatzgebiet Zur Schmierung von Schiebedächern, Sitzführungen, Türscharnieren, Gestängen etc.44,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



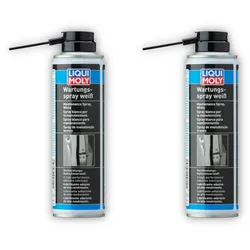
2x Wartungsspray weiß LIQUI MOLY 3075 Schmierstoff Schmiermittel Sprühfett 250ml
.description-content div { width: 100%; } .description-content .criterias tr td:nth-child(2n+2) {width: auto;} Lieferumfang: 2x Wartungsspray weiß LIQUI MOLY 3075 Schmierstoff Schmiermittel Sprühfett 250ml Beschreibung Wartungsspray weiß ist ein haftfester, wasserbeständiger, weißer Hochleistungsschmierstoff. Nach Verdunsten des Lösungsmittels verbleibt ein weicher Schmierstoff. Einsatzgebiet Zur Schmierung beweglicher Teile wie Wellen, Scharniere, Gelenke, Bolzen, Bowdenzüge, Gleitschienen, Ketten, Federn, Schließkeile usw. Anwendung Dose vor Gebrauch schütteln. Auf große Flächen ohne Kapillarrohr aus ca. 20-25 cm Abstand sprühen. Kapillarrohr ermöglicht problemlose Anwendung an schwer zugänglichen Stellen. Hinweis: Nach Gebrauch Sprühventil frei sprühen (Dose mit Sprühkopf nach unten halten), bis nur noch das reine Treibmittel entweicht.
29,24 €*
Versand: 0,00 €
Sichere Weiterleitung zum Anbieter
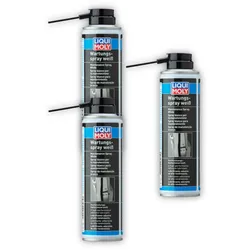
3x Wartungsspray weiß LIQUI MOLY 3075 Schmierstoff Schmiermittel Sprühfett 250ml
.description-content div { width: 100%; } .description-content .criterias tr td:nth-child(2n+2) {width: auto;} Lieferumfang: 3x Wartungsspray weiß LIQUI MOLY 3075 Schmierstoff Schmiermittel Sprühfett 250ml Beschreibung Wartungsspray weiß ist ein haftfester, wasserbeständiger, weißer Hochleistungsschmierstoff. Nach Verdunsten des Lösungsmittels verbleibt ein weicher Schmierstoff. Einsatzgebiet Zur Schmierung beweglicher Teile wie Wellen, Scharniere, Gelenke, Bolzen, Bowdenzüge, Gleitschienen, Ketten, Federn, Schließkeile usw. Anwendung Dose vor Gebrauch schütteln. Auf große Flächen ohne Kapillarrohr aus ca. 20-25 cm Abstand sprühen. Kapillarrohr ermöglicht problemlose Anwendung an schwer zugänglichen Stellen. Hinweis: Nach Gebrauch Sprühventil frei sprühen (Dose mit Sprühkopf nach unten halten), bis nur noch das reine Treibmittel entweicht.
41,13 €*
Versand: 0,00 €
Sichere Weiterleitung zum Anbieter
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Schmierstoff Opta Minimal1000/WI3050 o.Chlor/Silikon 5L. ; Fuchs Schmierstoffe (600850647)Einleitung Minimalmengen-Schmierstoff opta® Minimal 1000 Eigenschaften • Minimalmengen-Schmierstoff auf Esterbasis n• Geeignet für Hochdrucksprüh- und Mikro-Dosieranlagen n• Anwendbar bei der Bearbeitung von Stählen, Edelstahl und Buntmetallen n• Hervorragende Leistung beim Bohren, Fräsen und Sägen n• Hinterlässt keine Rückstände, kein Reinigen oder Entfetten erforderlich Anwendung • Schmierung und Schutz von Stahl und hochlegiertem Stahl n• Anwendung auf Edelstahl n• Einsatz bei Buntmetallen Lieferumfang • 1 x Schmierstoff Opta Minimal1000/WI3050 o.Chlor/Silikon 5L (600850647)141,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wartungsspray weiß LIQUI MOLY 3075 Schmierstoff Schmiermittel Sprühfett 250mlBeschreibung Wartungsspray weiß ist ein haftfester, wasserbeständiger, weißer Hochleistungsschmierstoff. Nach Verdunsten des Lösungsmittels verbleibt ein weicher Schmierstoff. Einsatzgebiet Zur Schmierung beweglicher Teile wie Wellen, Scharniere, Gelenke, Bolzen, Bowdenzüge, Gleitschienen, Ketten, Federn, Schließkeile usw. Anwendung Dose vor Gebrauch schütteln. Auf große Flächen ohne Kapillarrohr aus ca. 20-25 cm Abstand sprühen. Kapillarrohr ermöglicht problemlose Anwendung an schwer zugänglichen Stellen. Hinweis: Nach Gebrauch Sprühventil frei sprühen (Dose mit Sprühkopf nach unten halten), bis nur noch das reine Treibmittel entweicht.15,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
Ähnliche Suchbegriffe für Steuerliche
-
Schmierfett LIQUI MOLY 2851 Silicon-Fett transparent Silikonfett Schmierung 500gBeschreibung Dielektrischer Breitbandschmierstoff für alle Temperaturen. Mit ausgezeichneten Trenn- und Gleiteigenschaften, hoher Oxidationsbeständigkeit und geringer Verdampfungsneigung. Kalt- und heißwasserbeständig, alterungs- und temperaturstabil, schmutzabdichtend und förderbar in Zentralschmieranlagen. Einsetzbar in schwach saurem bzw. schwach basischem Bereich. Einsatzgebiet Zur Schmierung von Schiebedächern, Sitzführungen, Türscharnieren, Gestängen etc.44,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
2x Wartungsspray weiß LIQUI MOLY 3075 Schmierstoff Schmiermittel Sprühfett 250ml.description-content div { width: 100%; } .description-content .criterias tr td:nth-child(2n+2) {width: auto;} Lieferumfang: 2x Wartungsspray weiß LIQUI MOLY 3075 Schmierstoff Schmiermittel Sprühfett 250ml Beschreibung Wartungsspray weiß ist ein haftfester, wasserbeständiger, weißer Hochleistungsschmierstoff. Nach Verdunsten des Lösungsmittels verbleibt ein weicher Schmierstoff. Einsatzgebiet Zur Schmierung beweglicher Teile wie Wellen, Scharniere, Gelenke, Bolzen, Bowdenzüge, Gleitschienen, Ketten, Federn, Schließkeile usw. Anwendung Dose vor Gebrauch schütteln. Auf große Flächen ohne Kapillarrohr aus ca. 20-25 cm Abstand sprühen. Kapillarrohr ermöglicht problemlose Anwendung an schwer zugänglichen Stellen. Hinweis: Nach Gebrauch Sprühventil frei sprühen (Dose mit Sprühkopf nach unten halten), bis nur noch das reine Treibmittel entweicht.29,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3x Wartungsspray weiß LIQUI MOLY 3075 Schmierstoff Schmiermittel Sprühfett 250ml.description-content div { width: 100%; } .description-content .criterias tr td:nth-child(2n+2) {width: auto;} Lieferumfang: 3x Wartungsspray weiß LIQUI MOLY 3075 Schmierstoff Schmiermittel Sprühfett 250ml Beschreibung Wartungsspray weiß ist ein haftfester, wasserbeständiger, weißer Hochleistungsschmierstoff. Nach Verdunsten des Lösungsmittels verbleibt ein weicher Schmierstoff. Einsatzgebiet Zur Schmierung beweglicher Teile wie Wellen, Scharniere, Gelenke, Bolzen, Bowdenzüge, Gleitschienen, Ketten, Federn, Schließkeile usw. Anwendung Dose vor Gebrauch schütteln. Auf große Flächen ohne Kapillarrohr aus ca. 20-25 cm Abstand sprühen. Kapillarrohr ermöglicht problemlose Anwendung an schwer zugänglichen Stellen. Hinweis: Nach Gebrauch Sprühventil frei sprühen (Dose mit Sprühkopf nach unten halten), bis nur noch das reine Treibmittel entweicht.41,13 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.